
Resposta rápida
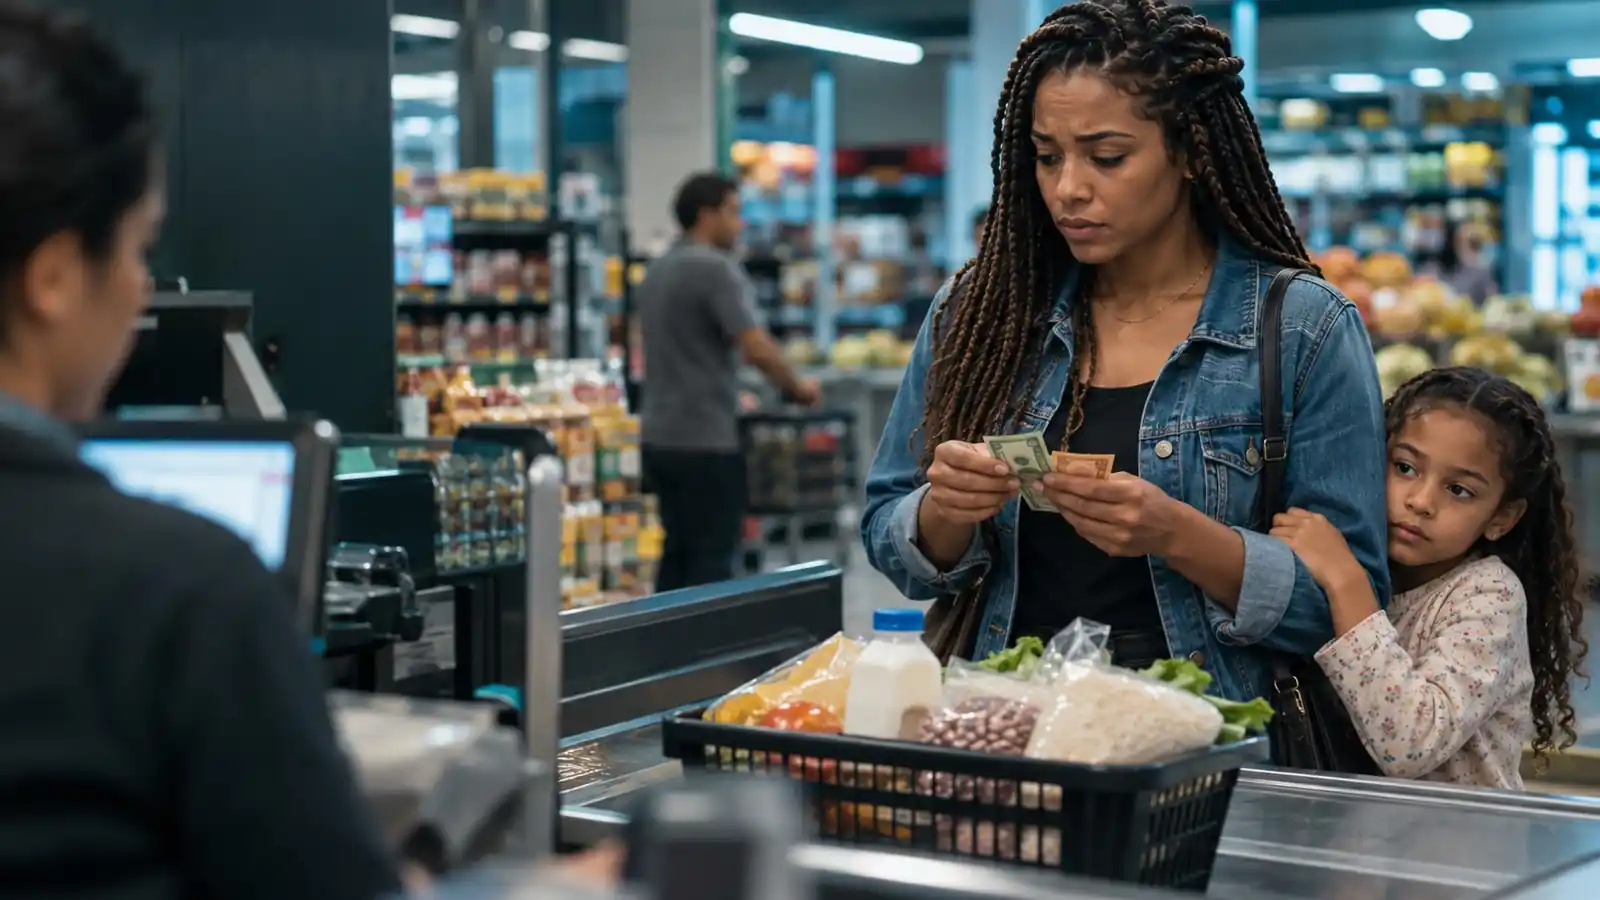
O mínimo existencial é a parte da renda mensal que deve ficar livre das dívidas para cobrir despesas básicas, como alimentação, moradia e saúde. Ele é de R$ 600, valor mantido pelo STF. O Tribunal também determinou revisão anual e incluiu o consignado na proteção. Ele é usado na repactuação de dívidas e na análise de novos créditos.
Quando se aplica
- As parcelas e descontos consomem a renda a ponto de sobrar menos de R$ 600 por mês.
- O banco concedeu novo crédito mesmo sabendo que a renda já estava comprometida.
- Os descontos de consignado deixam o benefício ou o salário quase zerado.
- Você está montando um plano de repactuação e precisa definir quanto da renda fica protegido.
Como funciona
O mínimo existencial funciona como um piso: o plano de pagamento das dívidas não pode deixar a pessoa com menos do que esse valor. O cálculo considera a renda e os compromissos de dívidas de consumo, com exceções previstas na regulamentação.
Com a decisão do STF sobre o tema, os descontos de crédito consignado passaram a contar nessa proteção. Na prática, o juiz pode ajustar o plano para que parcelas e descontos respeitem o valor mínimo, analisando cada caso.
Passo a passo
Passo 1: Calcule o que sobra da renda
Desconte da renda mensal todas as parcelas e descontos de dívidas e veja o valor restante.
Passo 2: Registre suas despesas essenciais
Guarde contas de moradia, alimentação, remédios e transporte para mostrar a real necessidade.
Passo 3: Peça a proteção no plano
Use o mínimo existencial como base da proposta de repactuação ou do pedido judicial.
Documentos para separar
- Comprovantes de renda de todas as fontes
- Contracheque ou extrato do benefício com os descontos
- Contas de despesas essenciais do mês
- Contratos e faturas das dívidas em aberto
Base legal
- Código de Defesa do Consumidor, art. 6º, incisos XI e XII
- Decreto 11.150/2022
- Decreto 11.567/2023
- Decisão do STF sobre o mínimo existencial (ADPFs 1005 e 1006)
Perguntas frequentes
Qual é o valor do mínimo existencial?
R$ 600 por mês. O valor foi fixado pelo Decreto 11.567/2023 e mantido pelo STF, que determinou sua revisão todos os anos.
O mínimo existencial vale para o empréstimo consignado?
Sim. O STF incluiu o crédito consignado na proteção do mínimo existencial. Antes, a regulamentação deixava esses descontos de fora do cálculo.
O mínimo existencial impede o banco de cobrar a dívida?
Não. A dívida continua existindo, mas o pagamento deve ser organizado de forma a preservar esse valor mínimo. Isso normalmente é feito por meio de um plano de repactuação.
Este conteúdo tem caráter informativo e não substitui a análise individual de um advogado. Cada caso depende dos documentos, dos prazos e das circunstâncias.
